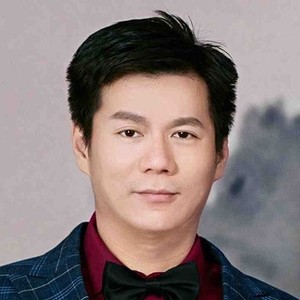
曾担任 Intel 高级工程师,阿里巴巴高级技术专家,中国互联网百强独角兽企业技术副总裁、CTO,有15项中国发明专利,3项美国发明专利,专注于大数据与人工智能领域,AI 量化交易系统实践。
讲师介绍
议题介绍
地点:中优大宴会厅 1(三层)
所属专题:LLM 时代的性能优化
演讲:基于时间序列数据预测模型的智能量化交易系统性能优化实践
金融市场的行情数据,如股票价格、成交量、交易队列等是典型的时间序列数据,具有很强的时间性和顺序依赖性。智能量化交易系统需要对市场上高频产生的时间序列数据进行处理计算,输入深度学习模型进行预测,执行交易策略,生成交易行为进行交易。整个过程需要覆盖全市场一万以上的品种,并且需要在很小的时间窗口,比如秒级完成。进一步的,我们使用了多语言进行系统开发。其中数据采集模块使用了 C++ 以达到高性能,交易策略引擎使用了 Java Spring Boot 搭建服务,AI模型使用了 Python 基于 TensorFlow 和 Torch 框架。
业务需求的系统低延迟计算和多语言系统模块的交互,给我们的性能优化带来了挑战。这次分享,将带来我们对系统全链路从数据采集-数据计算-模型预测-交易下单,全流程进行优化的实践分享,包括怎样高效的在 Java 处理计算 C++ 高频产生的时间序列数据,怎么降低高频产生、长生命周期数据对 Java GC 的影响,怎么高效部署调用低延迟、多模型、多版本的 AI 模型预测服务,系统故障的数据断点快速恢复等。
演讲提纲:
- 背景与项目概况
- 量化交易系统介绍
- 项目技术架构
- C++/ Java / Python多语言交互
- 全链路数据流优化
- 实时行情数据收集与处理
- 低延迟、高吞吐性能挑战
- 尝试的优化手段:GC Tuning,Direct Buffer
- 我们的解决方案
- 性能优化效果
- 服务化 AI 模型预测
- Tensorflow 模型性能优化实践
- Torch 模型转换
- 总结与展望
- 复杂模型和低延迟预测性能的权衡
- 目标展望:更快、更准
听众收益点:
- 构建高性能、低延迟的智能量化交易系统
- 多语言开发的复杂系统的全链路性能分析和优化
- AI 模型在智能量化交易系统的实践
关注主办方(InfoQ)


联系我们
交通指南
上海中优城市万豪酒店
Shanghai Marriott Hotel Pudong South
地址:上海市浦东新区沪南公路7688弄上海中优城市广场1号楼1楼

Copyright © 2026, Geekbang Technology Ltd. All rights reserved. 极客邦控股(北京)有限公司 | 京 ICP 备 16027448 号 - 5 京公网安备 11010502039052号 | 产品资质

微信咨询

电话咨询
联系电话:+86 18514549229

微信联系我们
如您在购票过程中遇到问题,请扫码咨询票务小姐姐